※本記事にはアフィリエイト広告が含まれています。
妻の実家を手放す相談で、家族で銀行に通っていた時期があります。
家の話をしに行ったはずが、話は途中から義父の口座のことに移りました。
親の口座が、ある日から動かせなくなる。
話には聞いていても、身内のこととなると別でした。
親のお金の話を調べると、出てくるのは銀行や専門家の解説がほとんどです。
家族の側から書いたものは、なかなか見つかりませんでした。
だからこの連載では、義父母のお金をめぐって家族が決めたことを、一話ずつ書いていきます。
第1話は、その話が始まった日のことです。
📌 先に結論(30秒まとめ)
- 親の口座の話は、実家じまいの相談の席で、銀行の側から出ました
- 義父母は弱ってきてはいましたが、二人とも自分で銀行へ出向けるうちに、口座のことを決めました
- 義父は「凍結されると引き出すのが難しくなる」と説明されて、渋らずに納得しました
- 家が売れたあとの贈与の渡し方は、私の案ではなく銀行の保険に決まりました。「税務署に何か言われても自分たちで対応できない」という不安が大きかったようです
- 預金の引き出しは本人の意思確認が原則。家族でも自由には引き出せません(全国銀行協会)
- まずできるのは、親が自分で銀行に行けるうちに、取引銀行に代理人の手続きがあるか聞いてみることです
全国銀行協会の資料には、預金の払い出しには本人の意思確認が必要なため、「家族といえども預金者の預金を払い出すことはできない」とあります。
親子でも、夫婦でも同じです。

親子でもダメなんだ。
うちの父の通帳、どこにあるかも知らないよ。

話には聞いてたけど、うちの話になるとは思ってなかったよ。
実家じまいの相談に行った銀行で、「親の口座の凍結」の話が出た
義父母は長く続けた商売をやめ、家を手放すと決めました。
家としては大きな話だったので、あちこちから見積もりを取りました。
見積もりを並べてみて驚いたのは、同じ家なのに、業者によって測った面積(平米数)が違っていたことです。
測量にお金がかかる不動産会社もありました。
いちばん広く測っていたのは、銀行の見積もりでした。
銀行と取引のある不動産会社が測ったものだと思います。
最後にお願いすることになったのが、その銀行です。
銀行での話し合いには、私も同席したときがあります。
窓口に通った回数がいちばん多いのは妻です。
家の話を進めるうちに、銀行の方から、義父の口座のことを切り出されました。
口座が凍結されると、お金を引き出すのが難しくなる、という話でした。
実家じまいの相談をしていたら、親のお金の話になった。
義父母の場合、始まりは制度の勉強ではなく、この流れでした。
📖 家を手放すまでの記録はこちら
義父は渋らなかった|口座が凍結される前に、本人が同じ席にいた
銀行の席には、義父と義母、妻、銀行の担当の方、そして私がいました。
私は口をはさみすぎないよう横で聞いて、あとで妻に助言する役に回りました。
80代の義父母は、そのころ弱ってきてはいました。
それでも、二人とも自分で銀行へ出向くことはできました。
義父は、口座が凍結されると引き出すのが難しくなると説明を受けて、納得した様子でした。
渋ることはありませんでした。
決まった中身は、妻が義父の口座から生活に必要なお金を引き出し、領収証などを渡す、というものです。
妻に聞くと、「特に大変なことはなかった」そうです。
調べると、手続きが大変だったという体験談も出てきます。
うちの契約とは別の仕組みの話ですが、家族信託をやり切った人の記録を読んだことがあります。
公証役場では親が一人ずつ呼ばれて本人の意思を確かめられ、思い立ってから契約までは1年かかったそうです。
その人も、当日があっさり終わったのは、専門家が段取りを整えてくれたおかげだと書いていました。
妻が大変でなかったのも、銀行が段取りを引き受けてくれたからだと思います。
本人がまだ自分で話を聞けて、自分で「いいよ」と言える。
いま振り返ると、話がすんなり進んだのは、この一点が大きかったのだと思います。
親のお金の渡し方で、私の提案より銀行が選ばれた理由
口座の件とは別に、もう一つ決めることがありました。
家が売れてまとまったお金ができたあと、子や孫へどう渡すかです。
親族の中で、お金の話を引き受ける役は私でした。
それで、義父母の家まで説明をしに行きました。
私が話したのは、NISAなどを組み合わせ、投資信託など手数料の安い運用でお金を持ちながら、年110万円ずつ贈与していく方法です。
振り込みには、ネット銀行の自動振込を使うつもりでした。
ただ、国税庁の説明では、毎年110万円以下の贈与でも、何年分かを最初にまとめて約束していると扱いが変わります。
約束した年に、何年分かをまとめて受け取る権利をもらったものとして、贈与税がかかるとされています。
毎年その都度、贈与の契約をするのが前提です。
結果は、あっさり不採用でした。
子世代の提案が通らないのは、うちだけではないようです。
親に節税の提案をしたら「自分の年齢では元が取れないなら、いらん」と即答された、という体験談を読んだことがあります。
仕組みが、義父母には分かりにくかったようです。
もう一つ大きかったのは、不安でした。
もし税務署から何か指摘されたら、この年で自分たちだけでは対応できない。
その不安から、義父母は銀行の窓口がすすめる方法を選びました。
選んだのは、毎年決まった時期に子や孫の口座へ自動でお金が振り込まれる保険です。
仕組みと税金の注意点は、親の保険の記事の後半に書きました。
あとで困ったときに、相談できる窓口がある。
義父母が選んだのは、その安心だったのだと思います。
親のお金の話は、正しいかどうかより、親が「これなら安心」と思えるかどうかで決まる。
この一件で、そう学びました。
うちは私が口を出せましたが、身内に詳しい人がいない家もあると思います。
家族でも銀行でもない、お金の専門家に一度話を聞いてもらう。
親に何を話せばいいかを整理する、きっかけになります。
💡 親のお金、誰に相談すればいいか迷ったら
保険や資産の置き場所、贈与の考え方まで、家のお金の全体をファイナンシャルプランナー(FP)に無料で相談できます。
契約や名義の手続き、税金の個別の判断は司法書士や税理士などの専門家の仕事ですが、その前に「うちは何から考えればいいか」を整理する相手になります。

※申し込めるのは20〜69歳の方です。親ではなく、子ども世代が自分の家のお金として相談する形になります。
認知症で銀行から引き出せないと、何が困るのか
銀行が口座の話をしたのには、こんな背景があるようです。
全国銀行協会の資料によると、銀行の実務では、家族に成年後見制度の利用をすすめても、月々の費用や抵抗感から使ってもらえないことがあるそうです。
その一方で、本人の医療費や施設に入るお金、生活費のために、家族から払い出しを求められることが多いとも書かれています。
つまり、親のお金で親の暮らしを支えたいのに、引き出せない。
困るのは、ここです。
全国銀行協会は、銀行向けの考え方として、成年後見制度の利用を求めることを基本としています。
本人の判断する力が落ちたあと、成年後見制度を使わず、代理の届出もしていない家族が代わりに払い出すのは、「極めて限定的な対応」としています。
その限られた対応のときに、本人が判断できない状態かを確かめる方法として、本人との面談や診断書などを挙げています。
本人の生活費や入院、介護施設の費用でお金が必要なときは、まず取引している銀行に相談してほしい、とも案内しています。
同じ資料では、地域の相談先として「地域包括支援センター」も挙げています。
判断に不安のある人の日々のお金の管理を手伝う「日常生活自立支援事業」もあり、窓口は社会福祉協議会です。
📖 親が認知症になったときの証券口座の話はこちら
代理人カード・後見・信託|認知症に備える仕組みはいくつもある
親のお金を家族が扱うための仕組みは、ひとつではありません。
親が元気なうちに準備するものと、判断する力が落ちたあとに使うものがあります。
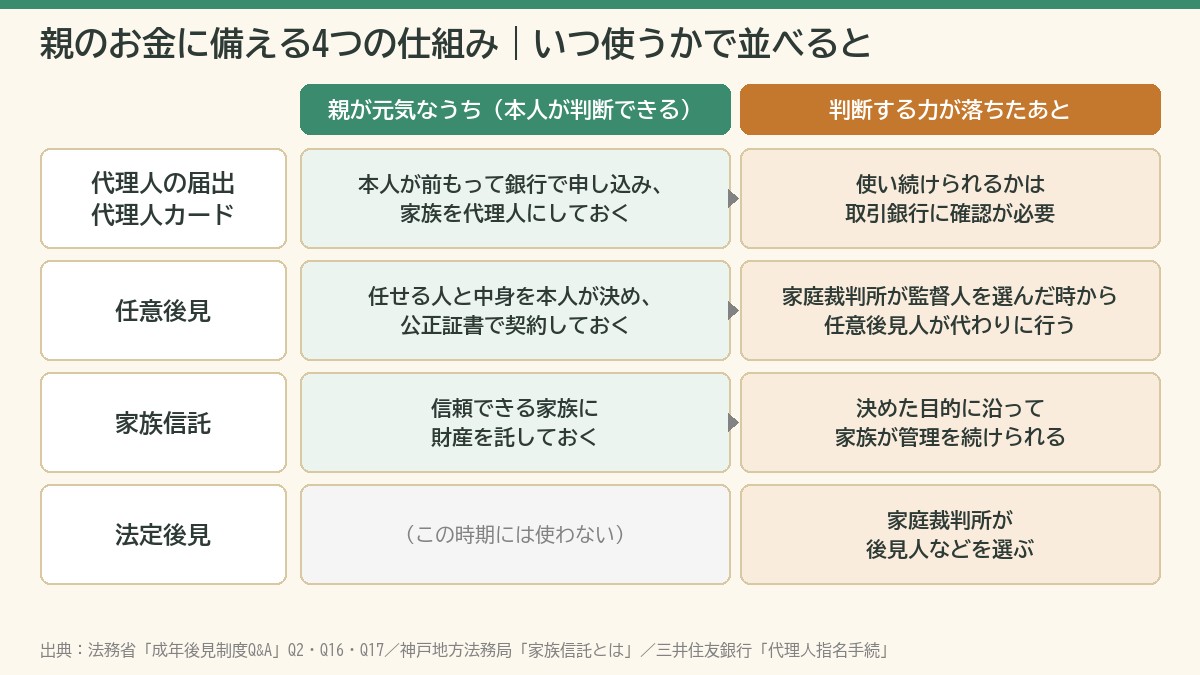
それぞれを短く説明すると、次のとおりです。
- 代理人カード・代理人の届出:本人が元気なうちに、家族を代理人として銀行に届け出ておく仕組み。代理人カードを発行する銀行もあります。条件は銀行ごとに違います。本人の意思確認ができなくなったあとも使えるかは、取引している銀行に確認が必要です
- 任意後見:本人が判断できるうちに、将来お金の管理などを任せる人を自分で決めて、公正証書で契約しておく制度
- 法定後見:判断する力が落ちたあとに、家庭裁判所が後見人などを選ぶ制度
- 家族信託:信頼できる家族に財産を託し、決めた目的に沿って管理してもらう仕組み(法務局の資料より)
🏦 取引銀行で聞いておきたいこと
- 家族を代理人にする手続きはありますか?代理人になれるのは誰ですか?
- 手続きに、本人の来店は必要ですか?
- 本人が認知症と診断されたあとも、その手続きは使えますか?
どれが合うかは、親の今の状態と、家の事情で変わります。
相談先は、取引している銀行や、司法書士などの専門家です。
義父母と妻は司法書士にも相談していますが、それは家を手放す手続きのほうでした。
名前がいっぱいあって、どれがどれだか。
そもそも親が話に乗ってくれるかなあ。
そこなんだよね。
僕の両親のことも今、妹と話してるんだけど。
「もう少しは自分たちも元気だから」って思ってるみたいで、納得してもらえそうにないんだ。
まとめ|親の口座の話は、親が元気なうちにしかできない
義父母の場合は、実家じまいの相談がきっかけでした。
本人が銀行に行けるうちに、本人の前で決められたのは、運がよかったのだと思います。
私の両親とは、まだその話がまとまっていません。
だからこそ、きっかけは待つより作るものだと感じています。
最初の一歩は、親が自分で銀行に行けるうちに、取引している銀行に代理人の手続きがあるか聞いてみることです。
全国銀行協会も、銀行の代理人の仕組みを前もって検討するよう案内しています。
親と話す前に、まず自分が全体を知っておく。
その相談相手としてFPを使うのも一つの手です。
📝 親と話す前に、まず自分が整理しておく
「親のお金、何から考えればいい?」をFPに無料で相談できます。

※申し込めるのは20〜69歳の方です。親ではなく、子ども世代が自分の家のお金として相談する形になります。
親のお金の話をいきなり切り出すのが難しければ、保険の証券を一緒に探すところから始めるのも一つの手です。
📖 親の保険を調べるところから始めるなら
次回は、妻が義父母から毎年110万円の贈与を受けていて、思わぬところで困っている話です。
義父名義の車を、妻の名義に変えられずにいます。
【参考資料】
・全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」(2021年2月18日)
・全国銀行協会「預金者ご本人の意思確認ができない場合における預金の引出しに関するご案内資料」(2020年3月26日)
・法務省「成年後見制度・成年後見登記制度Q&A」
・神戸地方法務局 配布資料「家族信託とは」
・三井住友銀行「代理人指名手続」
・国税庁 タックスアンサー No.4402 Q&A「毎年、基礎控除額以下の贈与を受けた場合」
※制度の内容は記事作成時点(2026年9月)のものです。手続きの詳細は、取引先の金融機関や専門家にご確認ください。
コメント